- Español
- English
- 简体中文
- 繁体中文
- Tiếng Việt
- ไทย
- Português
- لغة عربية
- Монгол хэл


Precio del petróleo sube y amenaza con extender el rally alcista

Resumen
- El precio del petróleo (WTI) supera los USD 100 tras el cierre del oleoducto saudita que conectaba con el Mar Rojo, mientras la producción de Arabia Saudita cae a su nivel más bajo desde 1990.
- El tránsito por el Estrecho de Ormuz sigue muy deprimido, la OPEP+ no logra trasladar su capacidad nominal al mercado y el diésel se ha convertido en el canal de transmisión más tensionado del shock energético.
- Técnicamente el WTI mantiene sesgo alcista mientras conserve la zona de USD 96–100, con objetivos en USD 105, USD 108,42 y USD 112,82; perderla de forma sostenida abriría el camino hacia USD 96 y USD 93,70.
¿Qué tan grave es el cierre del oleoducto saudita?
El catalizador inmediato detrás del repunte del precio del petróleo es el cierre del oleoducto Este-Oeste de Arabia Saudita, la principal vía alternativa para esquivar las restricciones del Estrecho de Ormuz. Con una capacidad cercana a 7 millones de barriles diarios y salida directa hacia el puerto de Yanbu en el Mar Rojo, su interrupción elimina uno de los amortiguadores clave del sistema exportador saudita. Distintos reportes apuntan a que las reparaciones podrían extenderse por semanas, y la capacidad de almacenamiento en Yanbu solo sostendría las exportaciones por un tiempo limitado antes de forzar recortes de producción.
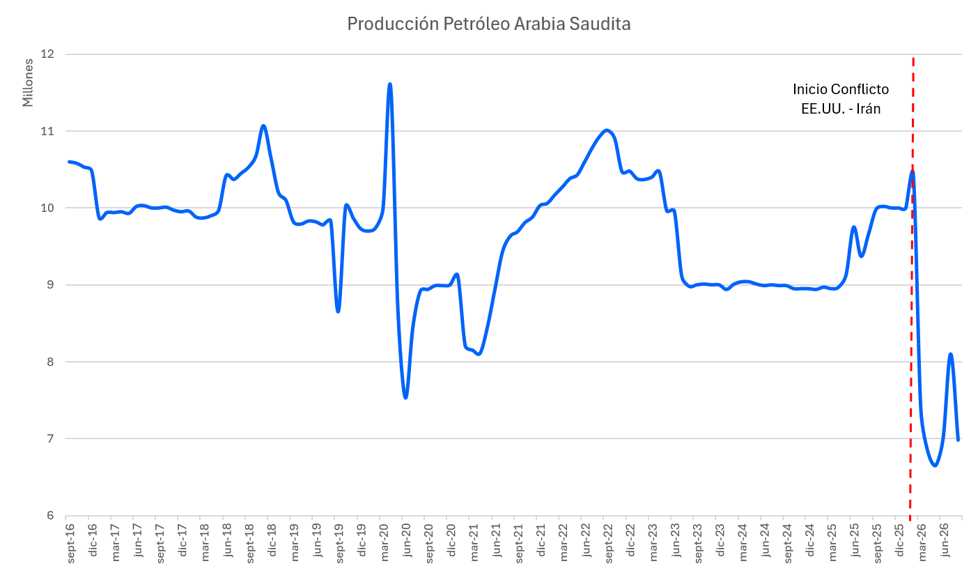
La disrupción golpea a un productor que ya operaba con márgenes ajustados: según cifras reportadas a la OPEP, la producción saudita cayó en agosto por debajo de los 7,00 millones de barriles diarios —su nivel más bajo desde 1990—, mientras la producción total del cartel retrocedió a 19,91 millones. No se trata solo del cierre temporal de una ruta logística, sino de una vulnerabilidad que se suma a una menor disponibilidad efectiva de crudo en el mayor productor de la organización.
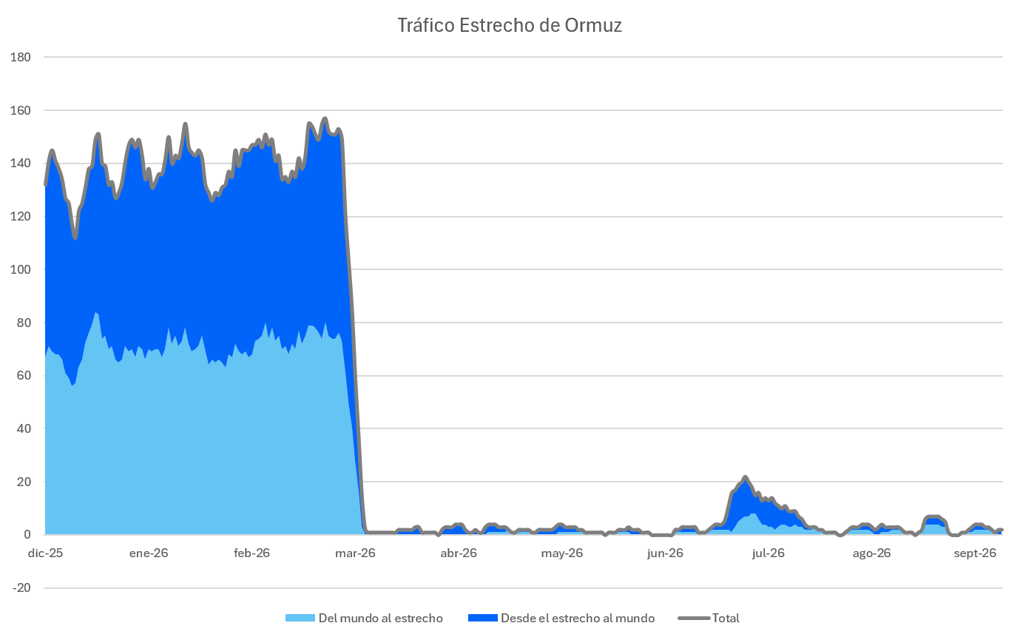
El tránsito por el Estrecho de Ormuz continúa muy por debajo de los niveles previos al conflicto, pese a cierta recuperación reciente. El deterioro de la seguridad en el Mar Rojo suma un segundo foco de riesgo: la intensificación de las operaciones hutíes amenaza la otra ruta natural de salida del Golfo Pérsico. La postergación de la reunión entre Irán y varios estados del Golfo para discutir un acuerdo transitorio sobre Ormuz reduce, además, la probabilidad de un alivio diplomático a corto plazo.
La tensión física ya se refleja en el mercado spot: refinerías independientes chinas pagan primas relevantes por cargamentos alternativos desde Emiratos Árabes Unidos, Qatar, Rusia y África, lo que eleva diferenciales físicos y costos de transporte y refuerza la percepción de escasez inmediata. La estructura actual del mercado refleja, por tanto, no solo la preocupación por cuánto petróleo se produce, sino por cuánto puede efectivamente llegar a los centros de refinación y consumo. La Agencia Internacional de Energía estima que la oferta mundial cayó a cerca de 100 millones de barriles diarios en agosto, con buena parte de la capacidad del Golfo aún fuera de mercado. Los inventarios globales observados han seguido disminuyendo desde el inicio del conflicto, erosionando el colchón que normalmente permitiría suavizar interrupciones temporales de producción o transporte; a medida que los stocks se reducen, cada nueva disrupción tiene un efecto marginal mayor sobre los precios y sobre la pendiente de las curvas de futuros.
Diésel y estanflación: el otro frente del shock petrolero
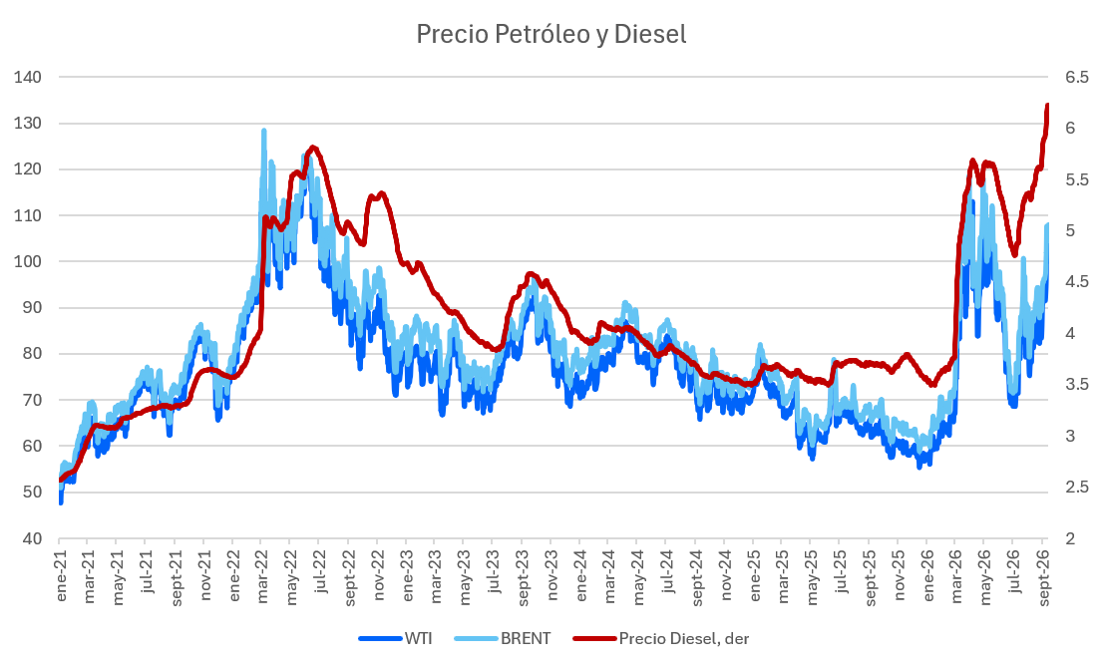
El mercado del diésel se ha convertido en uno de los principales canales de transmisión del shock energético. La menor disponibilidad de crudo para refinación, sumada a interrupciones logísticas y costos de transporte extraordinarios, presiona los márgenes de refinación y restringe la oferta de destilados medios. El estrés en diésel se ha intensificado en paralelo con el cierre de infraestructura saudita, con incidencia directa sobre transporte, agricultura, minería, construcción y cadenas logísticas globales.
Del lado de la demanda comienzan a asomar señales de deterioro: la AIE redujo de forma significativa su proyección de consumo mundial para 2026, mientras la OPEP mantiene una visión algo más constructiva, aunque reconoce que la normalización de los flujos de Oriente Medio podría extenderse hasta 2027. Esta divergencia resume la tensión actual: el precio del petróleo está tensionado por la oferta física, pero su propio nivel empieza a gestar una desaceleración de la demanda. La política de producción de la OPEP+ tampoco ofrece una solución inmediata: aunque varios países han completado nominalmente la reversión de recortes anteriores, gran parte de esa capacidad no logra llegar al mercado por restricciones de seguridad, infraestructura y transporte.
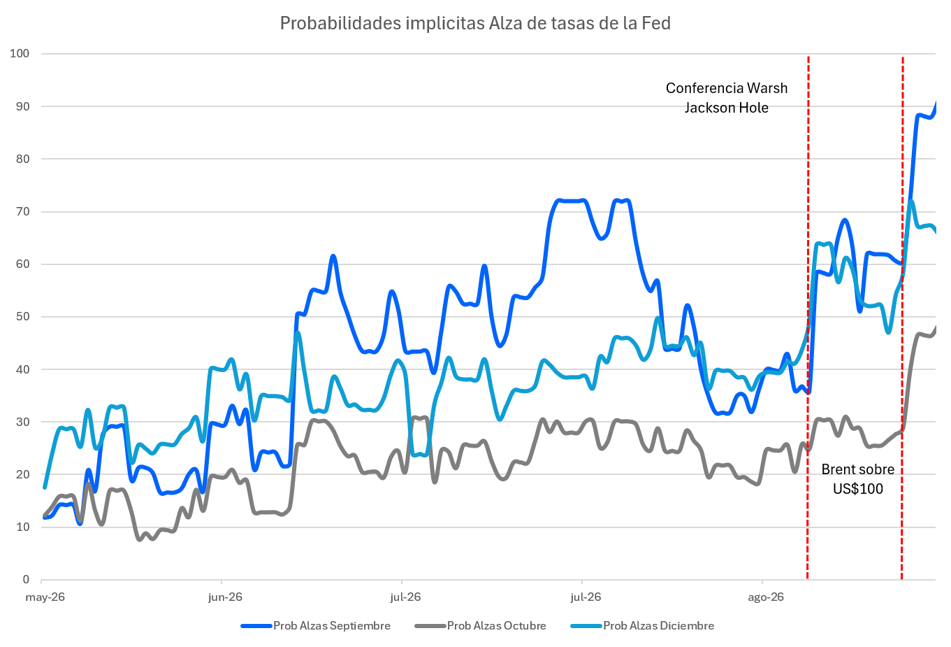
El componente macroeconómico añade otra capa: el shock energético alimenta presiones inflacionarias justo cuando los bancos centrales enfrentan una inflación más persistente, erosionando el ingreso disponible y los márgenes corporativos y debilitando la demanda —una combinación esencialmente estanflacionaria—. El alza de tasas soberanas y la fortaleza del dólar —impulsadas en parte por expectativas de un ajuste más restrictivo de la Reserva Federal— refuerzan esa lectura: el petróleo eleva las expectativas de inflación, esas expectativas impulsan rendimientos y dólar, y solo en una segunda etapa el endurecimiento financiero comenzaría a retroalimentarse negativamente sobre la demanda de crudo.
WTI técnico: niveles clave tras el repunte
Esta tensión entre escasez física y destrucción de demanda es probablemente el principal eje analítico para los próximos meses. El escenario alcista continúa sustentado por la posibilidad de que la interrupción saudita se prolongue, por el riesgo de nuevas disrupciones en Ormuz o el Mar Rojo y por una mayor afectación de infraestructura de producción en tierra; algunos analistas ya señalan que el mercado podría enfrentar una situación de suboferta crónica si los flujos de Oriente Medio permanecen persistentemente por debajo de los niveles prebélicos.
Desde la perspectiva técnica el WTI mantiene una tendencia claramente alcista y cotiza cerca de USD 102,47 tras recuperarse de forma sostenida desde los mínimos de julio. Máximos y mínimos crecientes, junto con una alineación favorable de medias móviles —el precio sobre la EMA de 10 días, la EMA de 21 días y la SMA de 50 días, todas con pendiente ascendente—, respaldan el sesgo positivo.
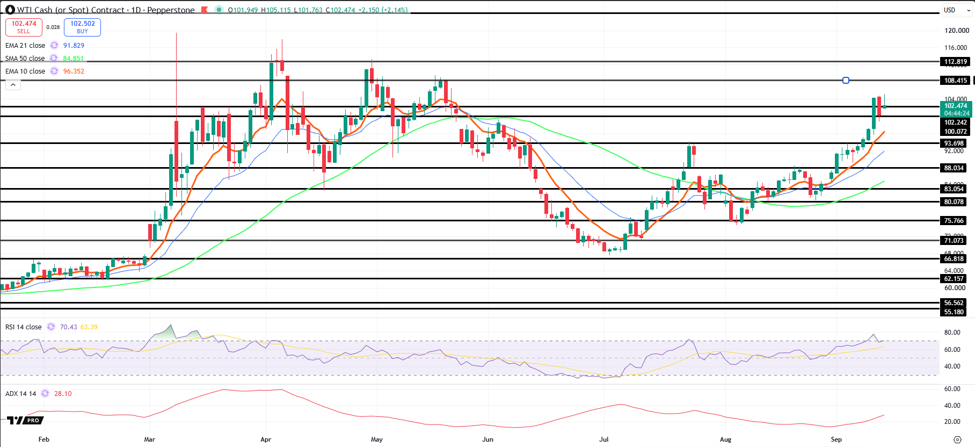
El quiebre de la zona de USD 100–102 refuerza esa lectura alcista, aunque el RSI en 70,43 señala una condición de sobrecompra que podría derivar en una consolidación o corrección de corto plazo. El ADX en 28,10 confirma que la tendencia mantiene una fortaleza relevante. Mientras el precio del petróleo conserve el umbral de USD 100 y, en particular, la zona de USD 96–94, el escenario principal sigue siendo alcista, con objetivos en USD 105, USD 108,42 y posteriormente USD 112,82. Una pérdida sostenida de USD 100 elevaría el riesgo de retrocesos hacia USD 96 y USD 93,70.
El petróleo enfrenta una prima geopolítica que persiste
El principal riesgo bajista proviene de una desescalada geopolítica: una reapertura creíble del Estrecho de Ormuz, un acuerdo temporal de navegación o una restauración rápida del oleoducto saudita podrían comprimir de forma significativa la prima de riesgo incorporada en los precios. Mientras esas condiciones no se materialicen, el mercado seguirá dependiendo de inventarios decrecientes, rutas logísticas frágiles y una capacidad productiva que no necesariamente puede transformarse en oferta disponible.
En consecuencia, el balance de riesgos para el precio del petróleo continúa sesgado hacia una volatilidad elevada y una prima geopolítica persistente. La oferta física sigue siendo el factor dominante en el corto plazo, mientras la demanda y las condiciones financieras actuarán cada vez más como contrapesos en horizontes más largos. El escenario central es el de un mercado tensionado por restricciones de oferta inmediatas, pero crecientemente condicionado por el deterioro macroeconómico que esas mismas restricciones están generando: si el shock energético se prolonga, la eventual estabilización probablemente no vendrá de un aumento rápido de la oferta, sino de una desaceleración más profunda de la economía global.
Pepperstone no representa que el material proporcionado aquí sea exacto, actual o completo y por lo tanto no debe ser considerado como tal. La información aquí proporcionada, ya sea por un tercero o no, no debe interpretarse como una recomendación, una oferta de compra o venta, la solicitud de una oferta de compra o venta de cualquier valor, producto o instrumento financiero o la recomendación de participar en una estrategia de trading en particular. Recomendamos que todos los lectores de este contenido se informen de forma independiente. La reproducción o redistribución de esta información no está permitida sin la aprobación de Pepperstone.