- Italiano
- English
- Español
- Français


Wall Street sfida Kevin Warsh, il petrolio vola verso i 110 dollari: la mappa dei mercati per la settimana del 14 settembre

La settimana che si apre lunedì 14 settembre 2026 sarà probabilmente la più densa di appuntamenti macroeconomici da inizio autunno, perché a muovere i prezzi non sarà una singola notizia ma un intreccio di decisioni di banche centrali, dati economici e report societari che arrivano quasi in contemporanea.
Dopo che la Banca Centrale Europea ha alzato i tassi di 25 punti base lo scorso 10 settembre, portando il tasso sui depositi al 2,50% e quello sulle operazioni di rifinanziamento principali al 2,65% per contrastare un'inflazione alimentata anche dalle tensioni in Medio Oriente, l'attenzione dei mercati si sposta ora sull'altra sponda dell'Atlantico.
Perché la riunione della Fed di mercoledì può ribaltare gli scenari
Il motivo per cui questa settimana pesa più delle altre è semplice: il 15 e 16 settembre si riunisce il Federal Open Market Committee e mercoledì 16, alle 14 ora di Washington, arriverà l'annuncio sui tassi accompagnato dalle nuove proiezioni economiche trimestrali, il cosiddetto dot plot.
Il tasso di riferimento resta al momento nella fascia 3,50%-3,75% e a guidare la banca centrale non è più Jerome Powell ma Kevin Warsh, insediato il 22 maggio scorso, che al simposio di Jackson Hole del 28 agosto ha scelto deliberatamente di non offrire indicazioni preventive sulla propria linea di condotta, evitando di ancorarsi a una forward guidance o a una funzione di reazione prestabilita e mantenendo così i mercati nell'incertezza sulla direzione dei tassi.
Proprio questa ambiguità spiega perché gli operatori restano divisi: alcuni desk continuano a prezzare una probabilità non banale di un rialzo dei tassi legato alla persistenza dell'inflazione, mentre altri analisti si aspettano piuttosto una pausa prolungata fino a fine anno, in uno scenario dove ogni singolo dato macro pubblicato nei prossimi giorni può spostare l'ago della bilancia.
Il calendario della settimana, però, non si esaurisce con la Fed. Martedì 15 settembre viene pubblicato l'indice Empire State sulla manifattura di New York, un termometro anticipato sulla salute industriale che il mese scorso aveva già sorpreso al rialzo salendo a 20,6 punti. Mercoledì 16, lo stesso giorno della decisione della Fed, il Census Bureau diffonde le vendite al dettaglio di agosto, un dato che negli Stati Uniti misura la tenuta dei consumi delle famiglie e che quest'anno arriva proprio a ridosso dell'annuncio sui tassi, amplificandone potenzialmente l'effetto sui mercati.
Sempre mercoledì 16 l'Energy Information Administration pubblica il consueto report settimanale sulle scorte di petrolio, un dato che negli ultimi mesi si è rivelato particolarmente sensibile per le quotazioni energetiche. Giovedì 17 settembre è la giornata più affollata sul fronte internazionale: escono le richieste settimanali di sussidio di disoccupazione americane, la Bank of England pubblica la propria decisione sui tassi con il Bank Rate attualmente fermo al 3,75% e l'inflazione britannica al 2,9%, e in parallelo si apre a Tokyo la riunione di due giorni della Bank of Japan, che si concluderà venerdì 18 settembre con l'annuncio della propria politica monetaria.
La stessa giornata di venerdì porta con sé anche la produzione industriale statunitense di agosto, l'ultimo grande tassello del mosaico macro prima della chiusura settimanale.
È dentro questa sequenza di appuntamenti che vanno letti i livelli tecnici di indici, valute e materie prime illustrati di seguito, così come sono emersi dall'analisi dei grafici presentata da Sante Pellegrino sui canali Pepperstone Italia, con riferimento ai CFD tracciati su TradingView tramite il feed Pepperstone.
Il Nasdaq 100 è davvero pronto a puntare i 30.000 punti?
Non ancora, ma la strada resta aperta se l'indice conferma la tenuta dei supporti attuali.
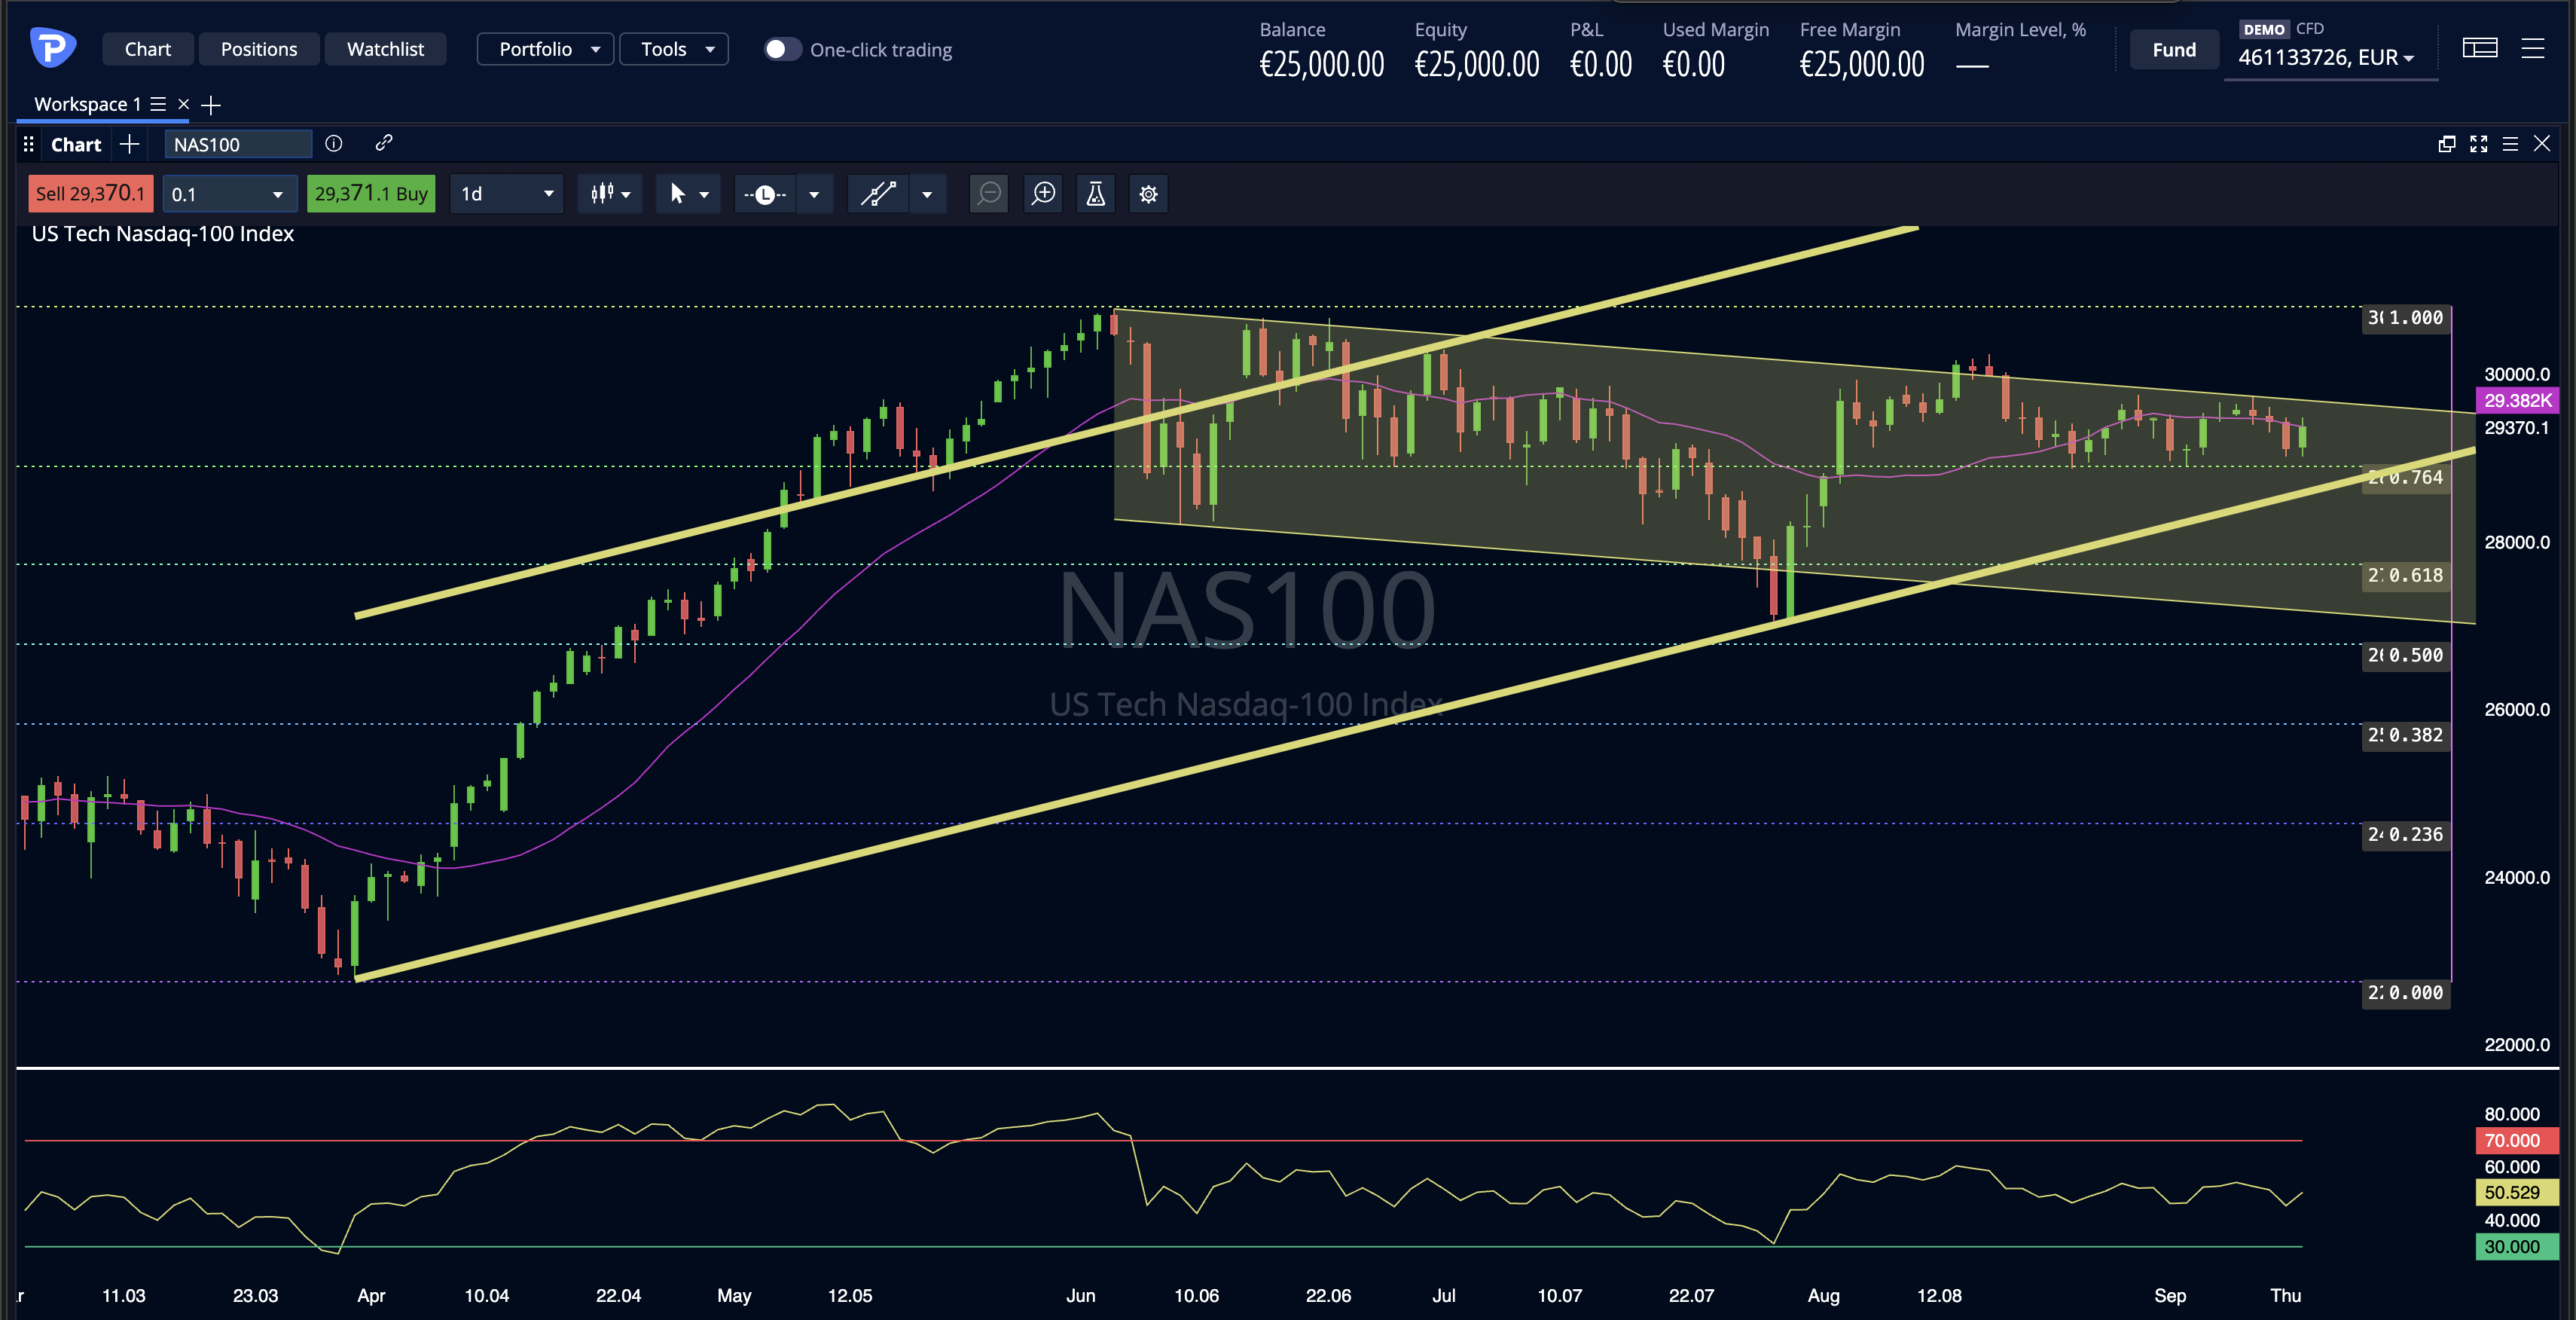
Sul CFD US Tech 100, identificato su Pepperstone e su TradingView con il ticker NAS100, il Nasdaq 100 ha chiuso la seduta di venerdì 11 settembre a 29.368 punti, in rialzo dello 0,91%, proprio a metà strada tra l'area di supporto compresa fra 29.000 e 29.100 punti e la resistenza di breve termine collocata intorno ai 29.530 punti.
Osservando il grafico settimanale su base logaritmica emerge con chiarezza un canale di regressione lineare rialzista di lungo periodo che sorregge la traiettoria dell'indice fin dai minimi crescenti registrati da giugno ad agosto; è proprio l'incrocio con un secondo canale di breve periodo, orientato al ribasso, a generare l'attuale fase di volatilità compressa e resistenziale in cui il Nasdaq si trova incastrato.
La rottura di venerdì, con il prezzo che è rimbalzato esattamente dal supporto inferiore del canale rialzista, coincide inoltre con un bias stagionale ben noto agli operatori: storicamente Wall Street tende a reagire positivamente nell'intorno della ricorrenza dell'undici settembre, un pattern comportamentale che si è ripetuto anche in questa occasione.
Sul fronte dei volumi, l'analisi dello swing attuale rispetto allo swing precedente mostra una concentrazione di scambi proprio in area 29.530 punti, il vero snodo di breve periodo: solo un ritorno sopra questa soglia, e soprattutto un superamento della trend line discendente che coincide con l'area psicologica dei 30.000 punti, potrebbe riaprire lo scenario rialzista capace di condurre prima verso i 31.000 punti e poi, in caso di ulteriore accelerazione legata alla tenuta dei titoli legati all'intelligenza artificiale, fino all'area dei 32.000-32.500 punti.
Il rovescio della medaglia resta altrettanto valido e va monitorato con attenzione nella settimana della Fed: sotto i 29.000 punti il primo riferimento diventa l'area psicologica dei 28.000 punti, un supporto storicamente rilevante per l'indice tecnologico.
Non va sottovalutato, in questo contesto, il tema del costo del denaro: diversi studi di banche d'affari richiamati proprio nell'analisi tecnica della settimana suggeriscono che, storicamente, ogni aumento di un punto percentuale dei tassi d'interesse tende ad accompagnarsi a una contrazione significativa dei rendimenti dell'azionario americano, un rapporto inverso che rende la decisione di Warsh di mercoledì un catalizzatore diretto per la tenuta o la rottura di questi livelli sul Nasdaq.
'S&P 500 può realmente arrivare a quota 8.000?
Il potenziale c'è, ma prima l'indice deve consolidare sopra i 7.600 punti.
S&P 500 ha chiuso venerdì a 7.656,98 punti, in progresso dello 0,86% e in scia allo stesso movimento di recupero legato alla ricorrenza dell'undici settembre che ha coinvolto anche il Nasdaq.
L'indice ha superato nelle scorse settimane la resistenza psicologica dei 7.000 punti tondi e oggi si muove proprio a cavallo del supporto della trend line rialzista di lungo periodo, con l'area dei 7.600 punti che rappresenta lo snodo decisivo dei prossimi giorni.
Un'eventuale tenuta di quest'area, unita a un flusso di volumi concentrato poco più in alto, potrebbe favorire un allungo che porterebbe prima a testare la zona dei 7.730 punti e poi, con maggiore convinzione, l'area dei 7.800 punti, che coincide con i massimi storici dell'indice: il loro superamento apre la strada, secondo questa lettura tecnica, a un possibile allungo verso la soglia psicologica degli 8.000 punti. Al contrario, una rottura ribassista dell'area dei 7.600 punti riportarebbe l'indice a ritestare supporti più bassi, individuati in precedenza dagli stessi swing di prezzo.
Cosa racconta davvero il Vix sulla direzione di Wall Street
Il Vix racconta una storia di volatilità in forte ritirata, ma non ancora definitivamente archiviata.
L'indice della paura ha chiuso venerdì 11 settembre a 15,84 punti, in calo dell'11,21% rispetto alla seduta precedente, dopo aver formato un pattern di inversione a candela ingoiante (engulfing) esattamente in prossimità della resistenza dei 17 punti.
Questa configurazione tecnica rafforza l'ipotesi di supporto già intravista sugli indici azionari: il Vix si muove ora proprio nell'area di supporto dei 16 punti, con un ulteriore riferimento poco più in basso a 15,50 punti. Solo una rottura sotto questa soglia potrebbe accelerare la discesa della volatilità verso l'area dei 14,80 punti, un livello già testato in passato, condizione che secondo l'analisi tecnica lascerebbe più spazio di manovra per nuovi massimi sull'azionario americano.
Perché Dax ed Euro Stoxx 50 restano più fragili di Wall Street
La ragione è quasi tutta nella scelta della Banca Centrale Europea di alzare i tassi giovedì 10 settembre, che ha innescato vendite sugli indici del Vecchio Continente proprio mentre Wall Street rimbalzava.
Il Dax ha chiuso la settimana intorno a 25.530-25.570 punti, con un progresso giornaliero prossimo allo 0,7-0,8%, ma resta a un passo dal supporto fondamentale individuato a 25.300 punti dopo la rottura dell'area dei 25.800 punti avvenuta proprio in concomitanza con l'aumento dei tassi. Sul grafico si è formata una figura di inversione simile a un cup and handle che, se completata, avrebbe come obiettivo tecnico un ritorno verso l'area dei 25.000 e persino dei 24.800 punti; soltanto un ritorno sopra i 26.000 punti restituirebbe forza a un'ipotesi di rialzo, scenario che al momento appare meno probabile di quello ribassista.
L'Euro Stoxx 50 mostra invece maggiore compattezza nei volumi ed è rimbalzato con decisione dal supporto dei 6.250 punti, chiudendo venerdì intorno a 6.322-6.325 punti con un progresso dello 0,85-0,90%; anche in questo caso la barriera da superare per invalidare l'impostazione ribassista in atto è quella dei 6.400 punti, mentre sotto i 6.250 punti il pattern di inversione ribassista in formazione negli ultimi giorni troverebbe ulteriore spazio di discesa.
Il dollaro può davvero tornare sopra la soglia psicologica di 100?
Non ancora, ma la spinta impressa dalla scelta della Bce si è fatta sentire. Il Dollar Index ha chiuso la settimana intorno a 99,10-99,18 punti dopo aver testato nei giorni scorsi l'area dei 99,30 punti, complice il rafforzamento del biglietto verde seguito all'annuncio dell'aumento dei tassi europei. Il livello da monitorare resta quello dei 99,50 punti: solo il suo superamento potrebbe dare il via a un'accelerazione verso l'area dei 100-100,50 punti, mentre finché il dollaro resta sotto questa soglia la fase laterale prevale.
Euro, sterlina e yen: chi rischia di più nella prossima settimana
Il rischio maggiore, secondo la lettura tecnica dei grafici, riguarda l'euro, che nei giorni scorsi ha tentato senza successo di superare l'area di resistenza intorno a 1,165 dollari, salvo poi ritracciare fino ai supporti compresi tra 1,1578 e 1,1582, un'area che coincide con i minimi toccati a inizio settimana secondo i tassi di riferimento della Bce; la coppia ha chiuso venerdì attorno a 1,1605-1,1613 dollari, in una fase di indecisione che sui grafici assomiglia a una figura di testa e spalle o a un cup and handle ribassista ancora da confermare: un'eventuale rottura sotto 1,1550 dollari aprirebbe la strada a un ritorno verso 1,1480 e successivamente 1,1420 dollari.
La sterlina si muove in modo simile, con resistenza confermata nell'area di 1,350 dollari, esattamente dove la coppia ha chiuso la settimana a 1,3509-1,3529 dollari; sotto questa soglia i primi supporti deboli sono individuati a 1,3485 dollari, con un'estensione più profonda verso 1,3360 dollari, mentre l'incertezza politica interna e la tendenza della Bank of England a seguire le scelte della Federal Reserve rendono la sterlina particolarmente sensibile a quanto deciderà Warsh mercoledì.
Lo yen, al contrario, è la valuta che ha chiuso la settimana con il miglior comportamento relativo, recuperando terreno sul dollaro dai minimi di luglio: il cambio USD/JPY, sceso dai 163 yen di luglio ai 153 yen di agosto, ha chiuso venerdì intorno a 153,5-154 yen, proprio sul supporto delicato individuato in questa fase; una sua rottura potrebbe favorire un ulteriore rafforzamento dello yen verso l'area dei 147 dollari, uno scenario che diversi osservatori americani hanno più volte indicato come coerente con i loro interessi di politica commerciale.
Analisi dell'Euro
L'euro tira il freno.
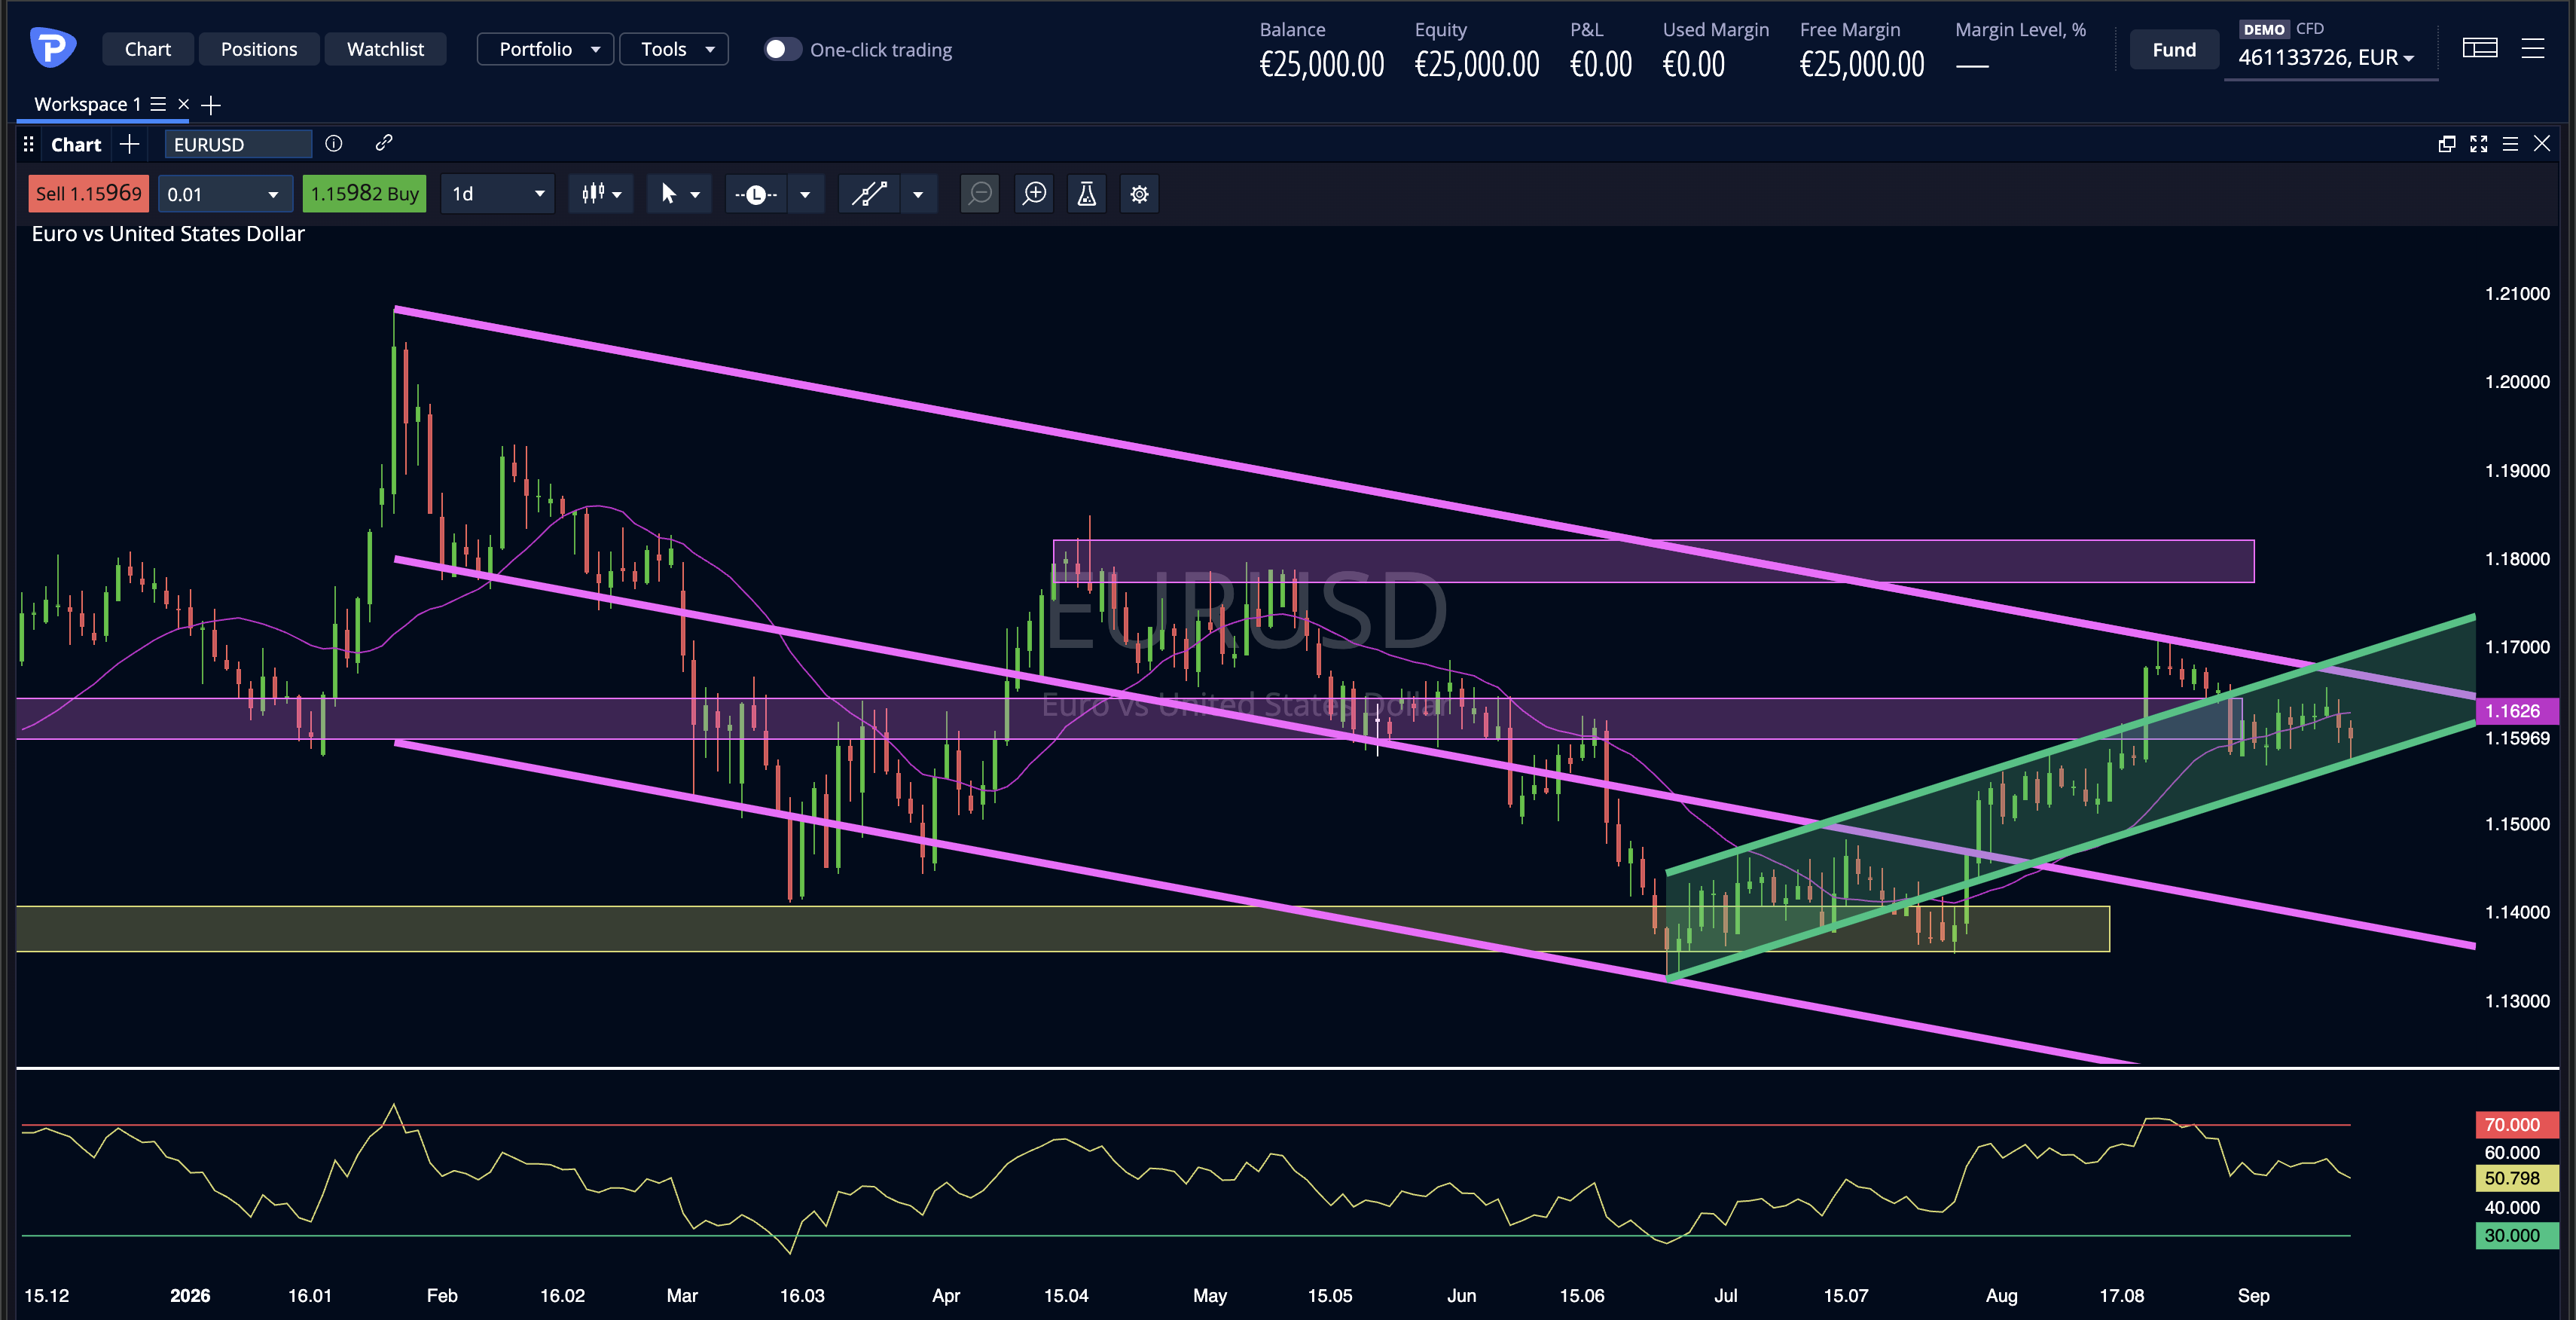
Dopo la corsa che a inizio settembre lo aveva portato a sfiorare 1,1711 sul dollaro, il cambio ha chiuso l'ultima seduta a 1,15975, in calo di un decimo di punto, dopo essersi mosso tra 1,16175 e 1,15690.
Non è una rottura, però: è il respiro fisiologico di un mercato che ha corso troppo in fretta.
La struttura di fondo, del resto, resta quella costruita nei mesi estivi, quando la moneta unica ha smesso di scendere in area 1,132-1,135, ha superato la trendline discendente che ne comprimeva i rialzi e ha aperto la strada all'allungo di settembre.
Oggi il prezzo si muove all'interno di un canale ascendente e continua a trattare sopra entrambe le medie mobili — la più reattiva a 1,15832, la più lenta a 1,15477 — con il SuperTrend ancora orientato al rialzo a 1,15370. Il momentum, questo sì, si è svuotato: l'RSI è scivolato senza scossoni dall'area 60 fino a 50,80, esattamente sulla linea di neutralità, mentre i volumi (153,93 mila contro una media di 138,16) restano appena sopra la norma, segno che dietro il ripiegamento non c'è vendita aggressiva ma semplice presa di profitto.
Tutto si gioca ora attorno a un'area sottile, tra 1,1537 e 1,1548, dove si sovrappongono il supporto dinamico e la media più lenta: se regge, lo scenario più probabile è un nuovo tentativo verso 1,17; se una chiusura giornaliera scende sotto quella soglia, il quadro di breve si capovolge e il primo obiettivo diventa la fascia 1,1450-1,1480, con il minimo annuale di 1,13244 come riferimento più lontano.
A rendere la sorveglianza necessaria c'è il contesto macro: i rendimenti dei titoli di Stato americani viaggiano vicino ai massimi pluriennali dopo dati di inflazione più caldi delle attese, e un dollaro rafforzato dai tassi è oggi il candidato più credibile a spingere l'euro sotto quel supporto.
Perché il petrolio non riesce a fermare la sua corsa verso i 110 dollari
La spinta arriva da un mix di rottura tecnica e di rischio geopolitico che si è confermato su entrambi i benchmark internazionali.
Sui CFD tracciati da Pepperstone e visibili su TradingView come USOIL per il greggio americano e UKOIL per il Brent, il WTI ha superato in sequenza le resistenze di 93 e 98 dollari al barile, accelerando fino all'area dei 105 dollari e chiudendo la settimana in una forchetta compresa tra 99 e 105 dollari al barile secondo le diverse rilevazioni di fine giornata.
Il contesto fondamentale spiega bene la forza del movimento: da inizio settembre l'Iran ha minacciato più volte di colpire infrastrutture energetiche nel Golfo dopo una serie di scontri con le forze statunitensi, i transiti nello stretto di Hormuz sono scesi ai livelli più bassi da maggio secondo i dati di tracciamento delle petroliere, e attacchi attribuiti ai Houthi contro siti sauditi hanno riportato il Brent sui massimi delle ultime sei settimane già la settimana scorsa.
Sul fronte dell'offerta, l'Opec+ ha completato a inizio settembre lo smontaggio dei tagli volontari introdotti nel 2023 con un ultimo incremento di 188.000 barili al giorno, per poi decidere di congelare la produzione a ottobre dopo quattro mesi consecutivi di aumenti, una pausa che riduce la pressione ribassista lato offerta proprio mentre la domanda percepita di rischio resta elevata.
Sul piano grafico, il breakout del WTI disegna un pattern cup and handle il cui obiettivo teorico, qualora si completasse, punterebbe verso l'area dei 120 dollari; il primo riferimento di supporto in caso di ritracciamento resta collocato intorno ai 90 dollari, ex resistenza diventata ora area di sostegno, con un supporto più profondo vicino agli 82 dollari.
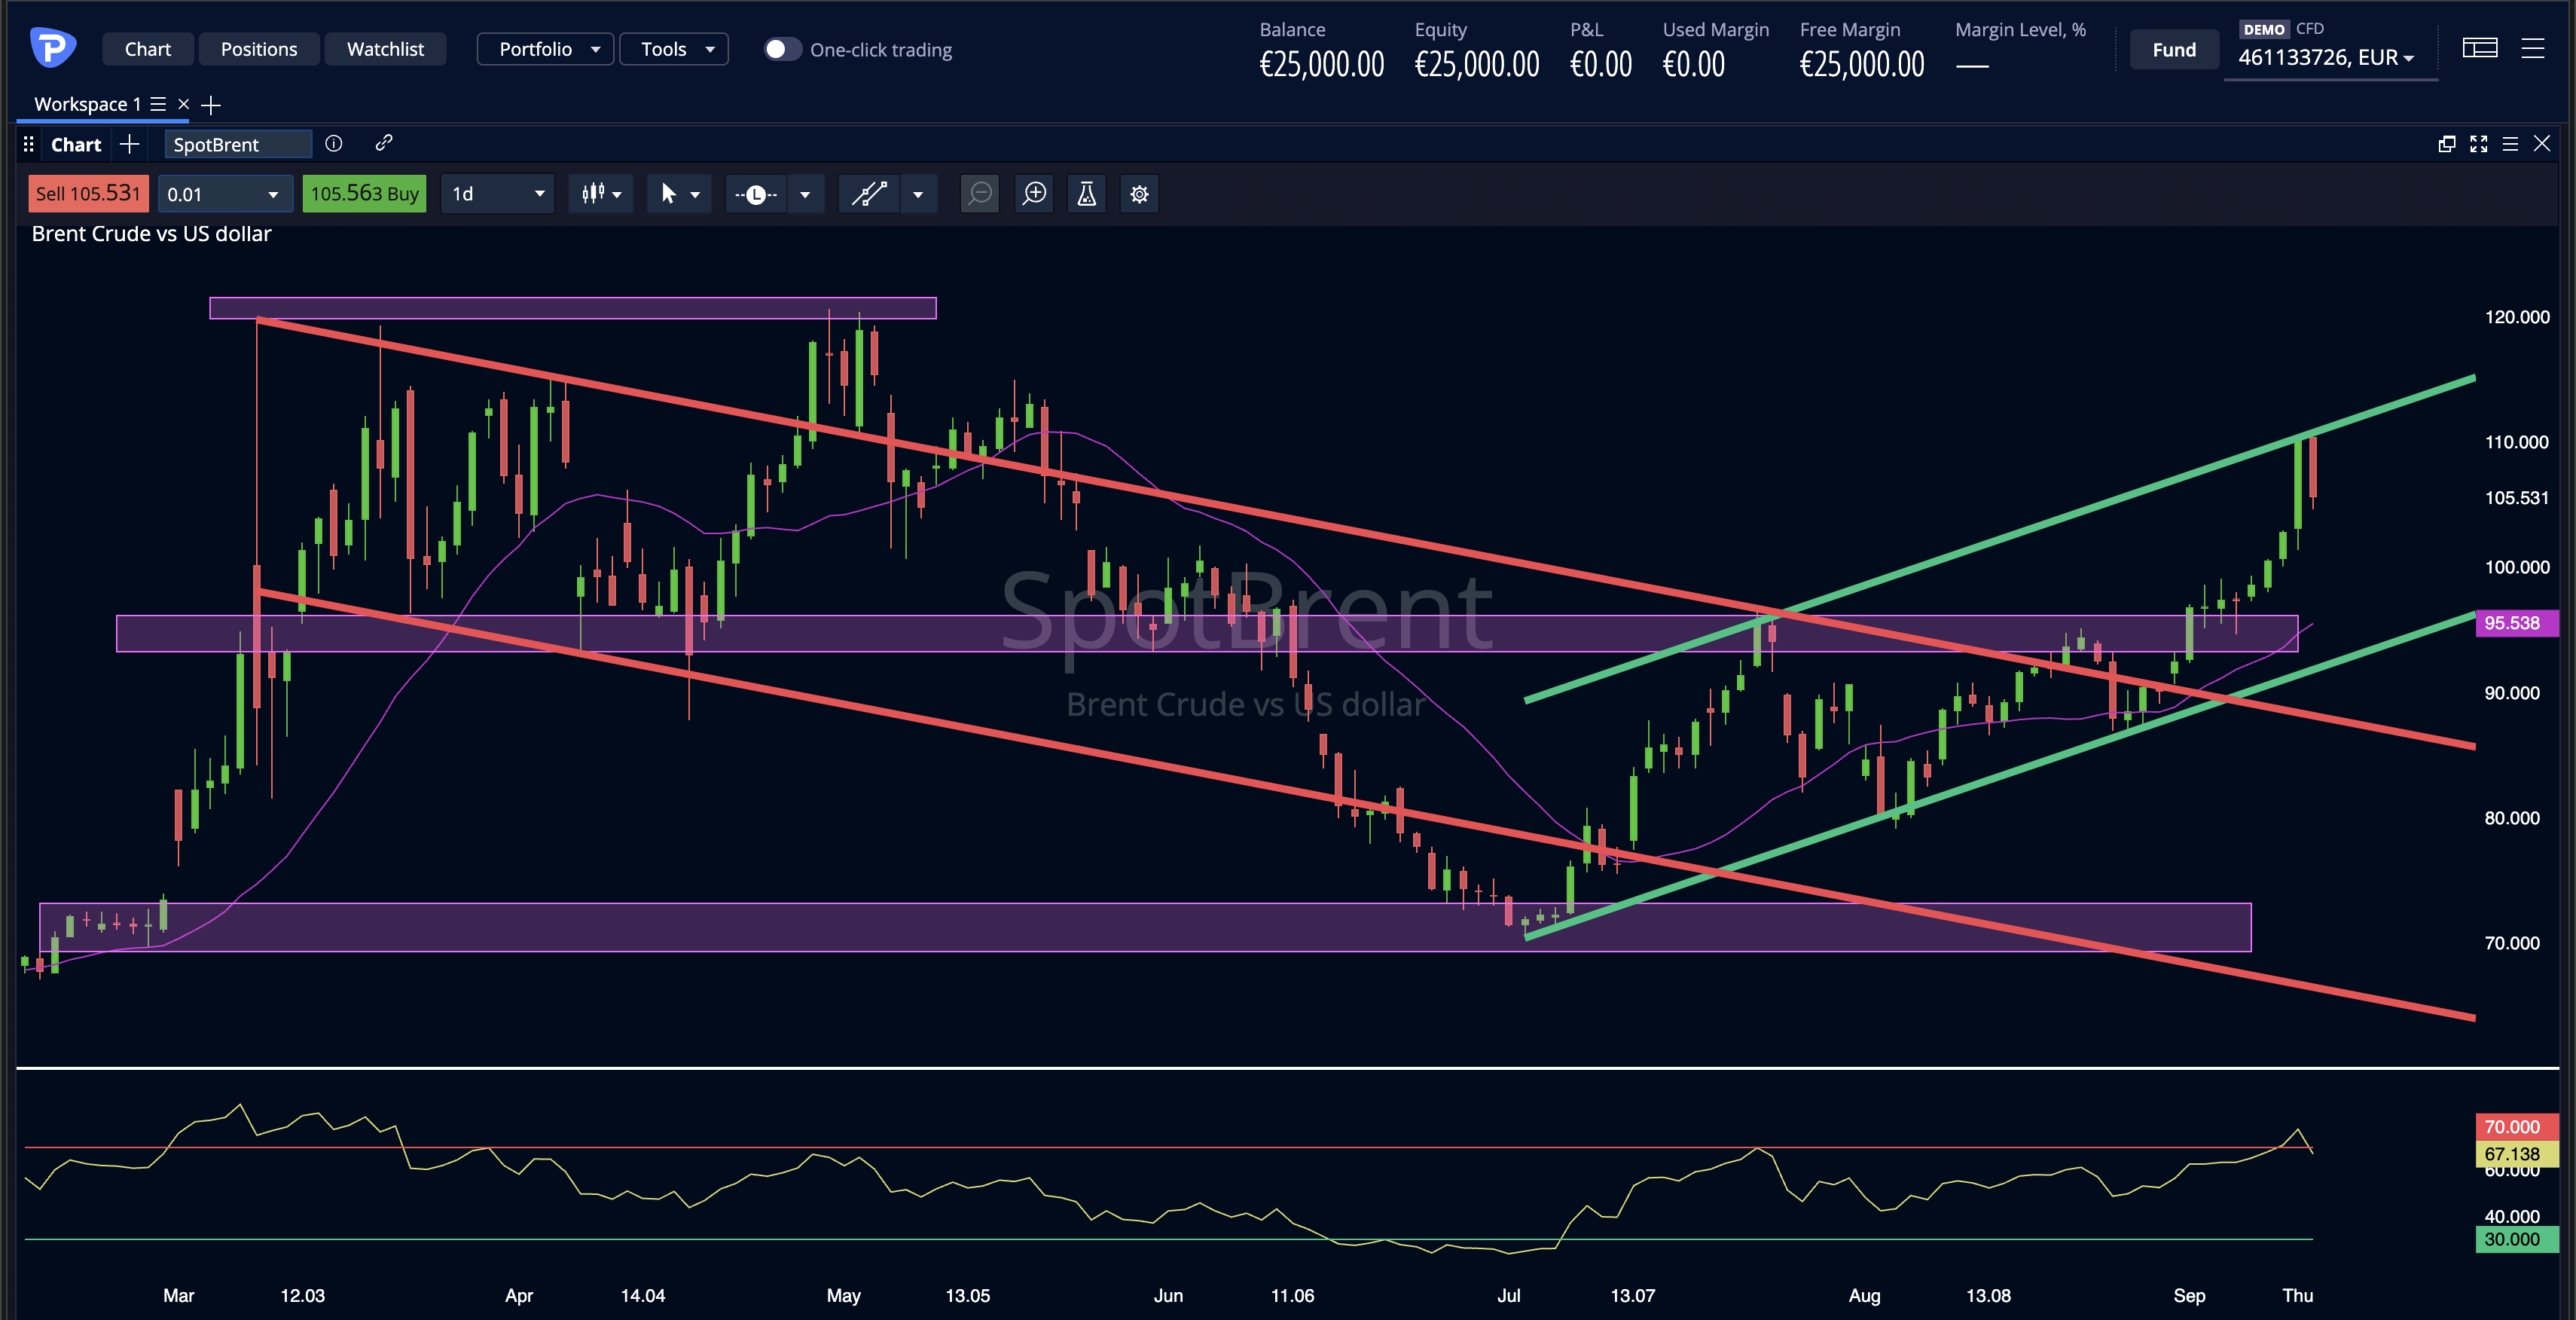
Il Brent ha seguito una traiettoria ancora più netta, superando la soglia dei 100 dollari già mercoledì 9 settembre, un giorno prima della decisione della Bce che di fatto incorpora nei prezzi futures anche le aspettative sui rendimenti obbligazionari europei, per poi sfiorare quota 110 dollari e chiudere la settimana in un intervallo fra 99 e 108 dollari al barile secondo le diverse fonti di mercato.
Il ritracciamento di Fibonacci applicato al movimento recente mostra un prezzo ben oltre il 75% di recupero, un'area che nella lettura tecnica viene considerata fortemente rialzista, con supporti più solidi individuati vicino agli 89 dollari e, su un orizzonte più lungo, in area 95 dollari, coincidente con i massimi di marzo.
Il prossimo catalizzatore per entrambi i CFD energetici arriva già mercoledì 16 settembre, quando l'Energy Information Administration pubblicherà il report settimanale sulle scorte statunitensi, mentre l'evoluzione dello scontro tra Washington e Teheran resta la variabile geopolitica più difficile da prezzare per chi segue USOIL e UKOIL nei prossimi giorni.
Oro e argento: la fuga dei lingotti dagli Stati Uniti cambia davvero le regole del gioco?
In parte sì, perché il tema dei trasferimenti di riserve auree dagli Stati Uniti verso l'Europa non è solo un rumor di mercato ma un fatto già confermato: la banca centrale olandese ha trasferito da marzo una parte consistente delle proprie riserve d'oro fuori dagli Stati Uniti, citando l'aumento dell'instabilità geopolitica, e altre banche centrali europee, tra cui quella bulgara, si stanno muovendo nella stessa direzione. Il fenomeno si inserisce in una tendenza più ampia e strutturale: secondo il World Gold Council le banche centrali hanno acquistato a livello globale 289 tonnellate nette d'oro nel solo secondo trimestre 2026, con Polonia e Cina tra i maggiori compratori, confermando un ritmo di accumulo che resta storicamente elevato nonostante un rallentamento registrato nel primo trimestre dell'anno.
Questo flusso di domanda istituzionale, che si somma alla domanda speculativa sui CFD, aiuta a spiegare perché sul contratto Spot Gold, identificato su Pepperstone e su TradingView con il ticker XAUUSD, il prezzo resti così vicino ai massimi storici nonostante l'incertezza sui tassi.
Sul piano dei prezzi, l'oro ha chiuso la settimana in una fascia compresa fra 4.350 e 4.390 dollari l'oncia secondo le diverse rilevazioni giornaliere, muovendosi appena sotto la resistenza tecnica confermata a 4.450 dollari, che coincide con un livello chiave di ritracciamento di Fibonacci fissato al 30% del movimento tra i minimi e i massimi recenti: il breakout sopra quella soglia, realizzato per la prima volta il 19 agosto, ha lasciato il prezzo in una fase laterale compressa proprio a contatto con la resistenza, senza ancora la forza per un'estensione decisiva.
Solo un superamento pieno dell'area dei 4.450-4.500 dollari potrebbe favorire un'accelerazione verso i 4.800 dollari, un obiettivo tecnico che richiederebbe però una componente irrazionale di panico o di fuga dal rischio più tipica delle grandi crisi inflazionistiche che degli attuali equilibri di mercato.
Sul lato opposto, un supporto importante resta individuato in area 4.300 dollari, sotto il quale il primo riferimento diventerebbe l'area dei 4.100 dollari: è proprio l'oscillazione tra questi due estremi, 4.300 e 4.450 dollari, a definire il perimetro operativo più probabile per XAUUSD nella settimana della Fed, con la decisione di mercoledì destinata a incidere direttamente sui rendimenti reali e quindi sull'attrattività relativa del metallo. L'argento, che tende storicamente ad anticipare i movimenti dell'oro, resta invece ingabbiato proprio in prossimità della resistenza dei 65 dollari l'oncia, area dove il metallo ha effettivamente chiuso la settimana, tra 64 e 65 dollari secondo le diverse fonti di mercato: la direzione che imboccherà nei prossimi giorni è considerata dagli analisti un indizio anticipato di ciò che potrebbe accadere sull'oro stesso una volta nota la decisione della Federal Reserve.
Analisi dell'Oro
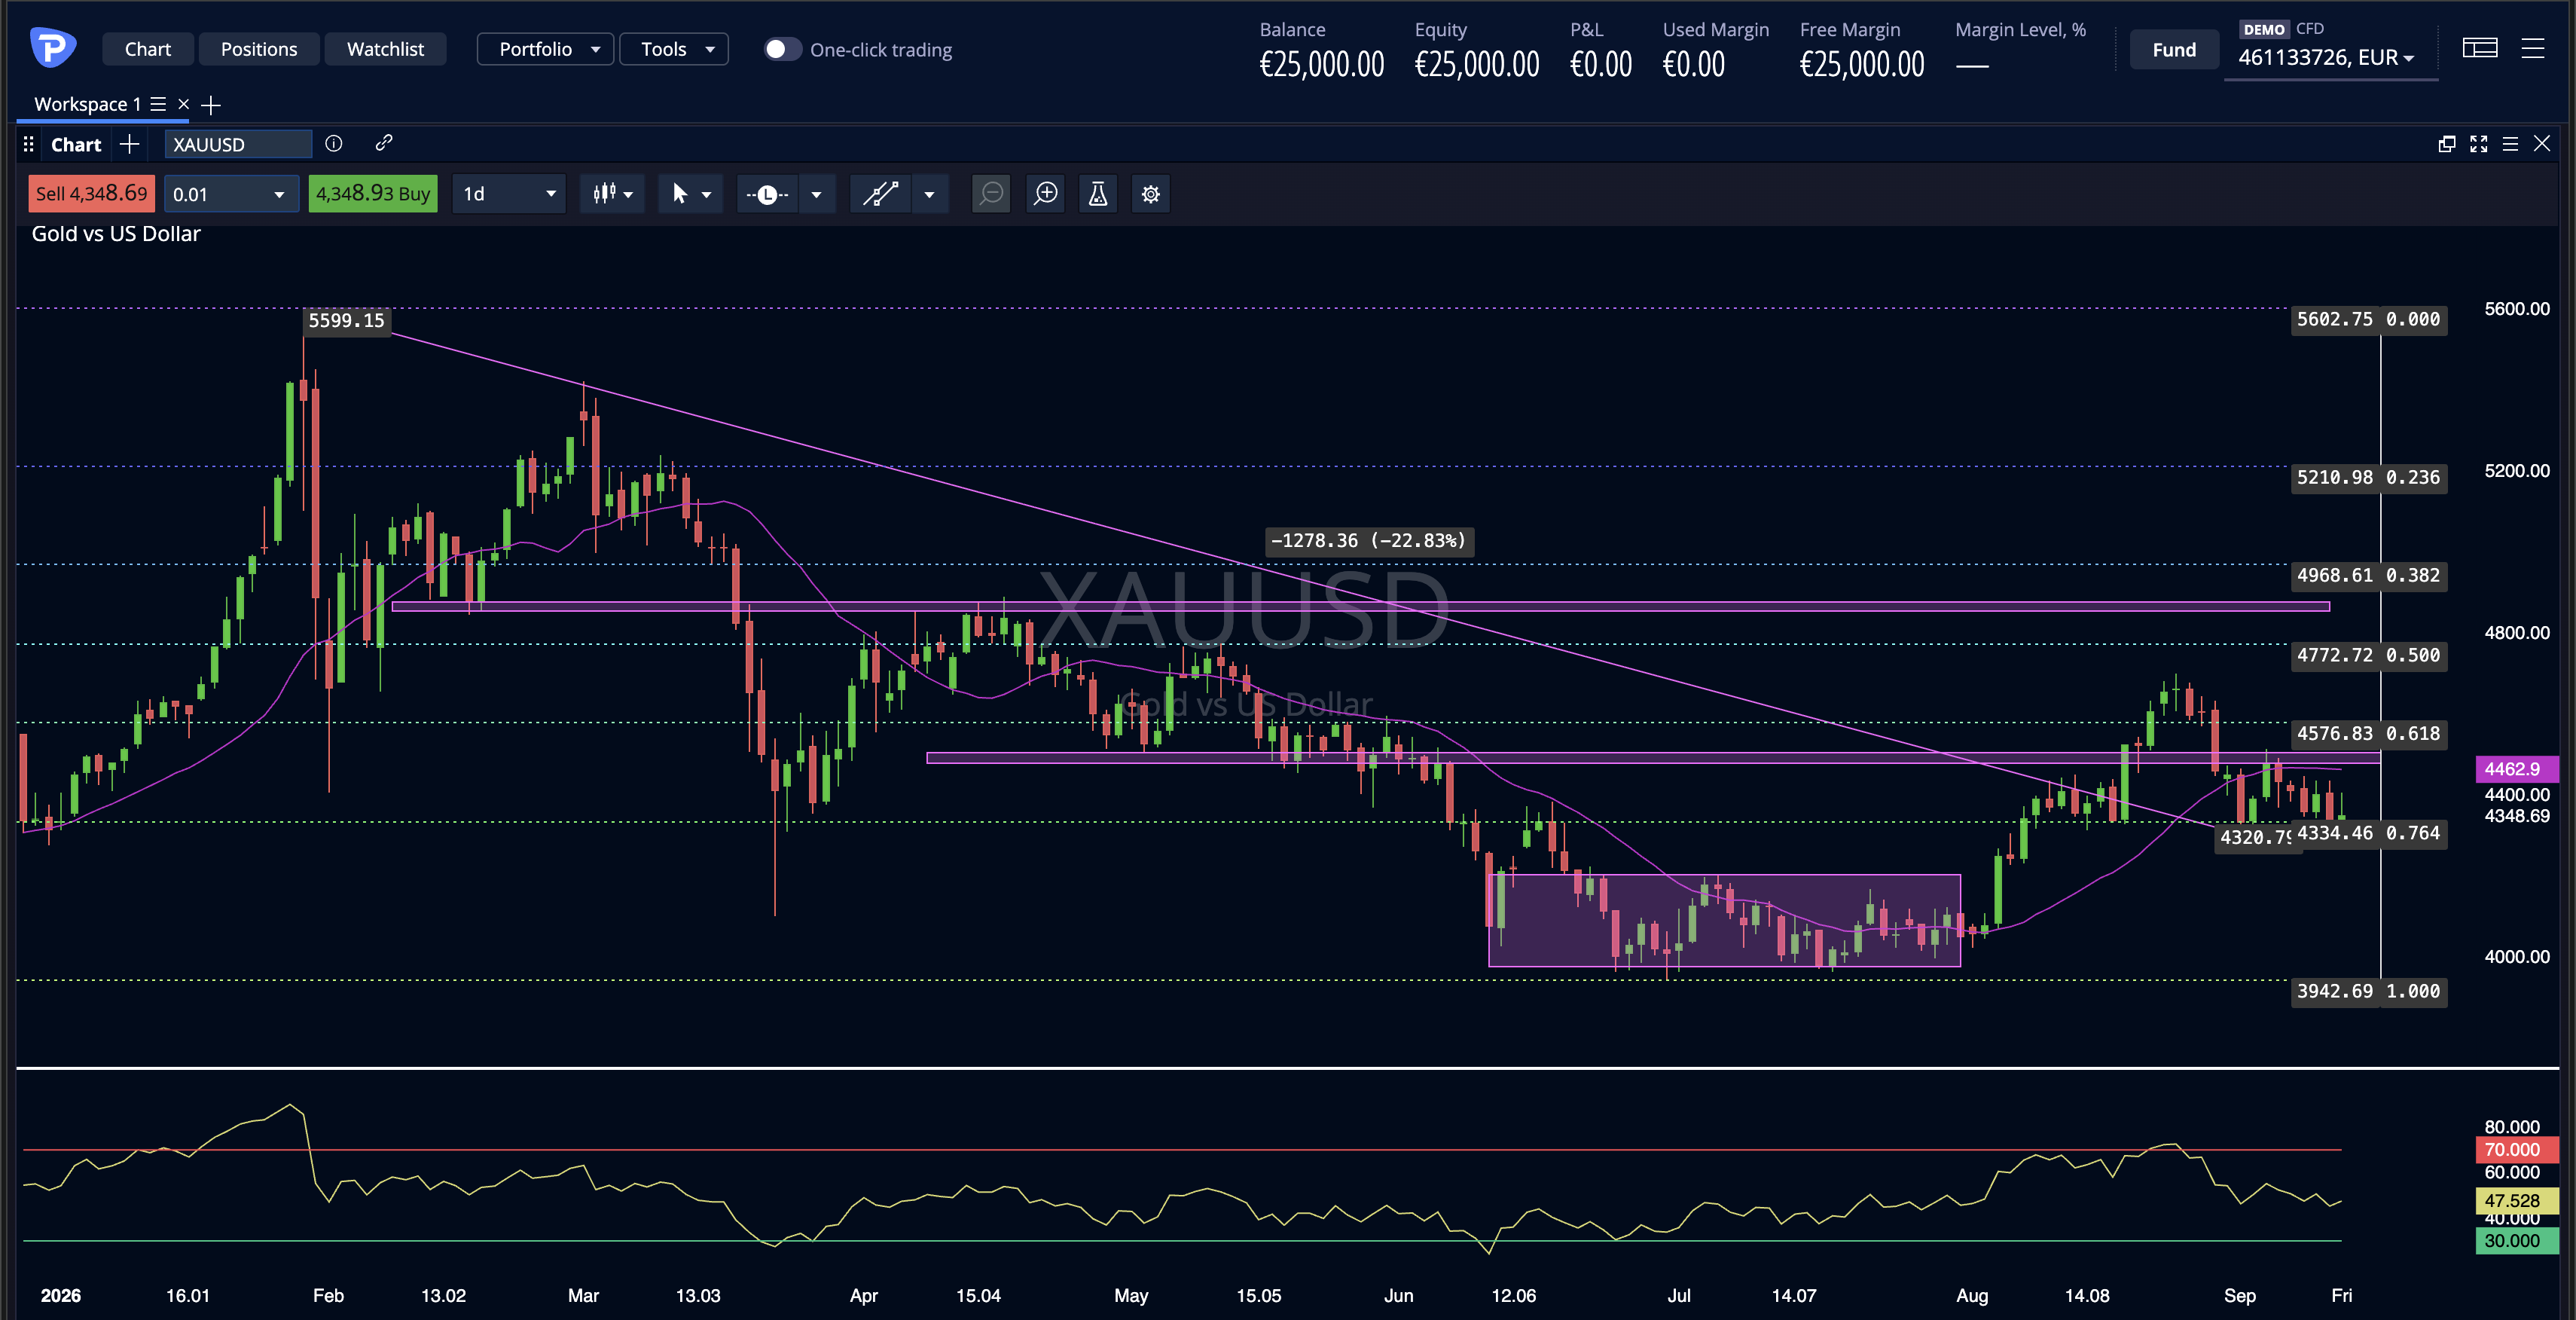
L'oro si ferma a prendere fiato, ma il respiro è corto. Nell'ultima seduta il metallo ha chiuso a 4.348,33 dollari l'oncia, in rialzo dello 0,73%, dopo aver oscillato tra 4.291,80 e 4.402,67: un tentativo di stabilizzazione che arriva alla fine di una correzione del 7-8% dai 4.696,82 toccati a inizio settembre, quando il record storico era sembrato solo una tappa.
La storia recente, del resto, è quella di una corsa costruita con metodo: la base accumulata tra luglio e agosto in area 3.950-4.050, poi il breakout che ha spinto le quotazioni di slancio fino ai massimi assoluti, infine lo storno rapido delle ultime settimane. Il trend strutturale resta intatto — siamo ancora nella parte alta di un range annuale compreso tra 3.626 e 5.597 dollari — ma il quadro di breve è entrato in una fase di sospensione.
Il prezzo è letteralmente incastrato tra le sue medie mobili, sotto quella più reattiva a 4.382,81 e sopra quella più lenta a 4.318,79, mentre l'RSI a 47,50 racconta un momentum ormai scarico, scivolato sotto la neutralità dopo settimane di ipercomprato. Il dettaglio più delicato riguarda il supporto dinamico: il SuperTrend è appena tornato orientato al rialzo a 4.347,32, cioè a un dollaro dalla chiusura, un margine talmente sottile che anche un ribasso modesto basterebbe a ribaltare di nuovo il segnale. I volumi, 501 mila contro una media di 470, confermano che qualcuno ha ricominciato a comprare, ma senza l'urgenza dei grandi ritorni di forza.
Da qui la partita si riduce a due numeri: finché la fascia 4.318-4.347 tiene, la strada resta aperta verso 4.400-4.450 e poi verso un nuovo attacco ai massimi; una chiusura sotto 4.318, e ancor più sotto il minimo di seduta a 4.291,80, riporterebbe invece l'oro verso l'area 4.100, senza compromettere l'impostazione rialzista di lungo periodo, che rimane valida finché regge la base di 3.942,50. Il verdetto, però, potrebbe arrivare da fuori: con i mercati in attesa dei dati sull'inflazione americana dopo l'ultimo rialzo dei tassi della Bce, sono i tassi reali a tenere in mano il destino del metallo nelle prossime sedute.
Apple, AMD e Intel: quali titoli tech hanno guidato il rimbalzo di Wall Street
Il titolo più osservato della settimana è stato senza dubbio Apple, protagonista della presentazione dei nuovi iPhone 18, che ha chiuso venerdì a 332,27 dollari con un progresso dell'1,75%, dopo aver toccato in giornata un massimo di 336,22 dollari. Il titolo aveva testato nei giorni precedenti l'area di supporto dei 315 dollari, una zona di accumulazione storicamente favorita dagli operatori, per poi risalire rapidamente verso la resistenza dei 330 dollari: con i volumi di resistenza concentrati più in basso, intorno ai 325 dollari, la lettura tecnica lascia spazio a un ulteriore allungo verso i massimi storici collocati in area 343 dollari.
AMD ha chiuso a 516,13 dollari, in progresso del 2,49% e su nuovi massimi storici dopo la rottura rialzista di un triangolo di accumulazione già visibile dal 4 settembre; la tenuta sopra i 510-525 dollari resta la condizione chiave per continuare a puntare verso l'area dei 550 dollari. Intel, dopo una seduta negativa giovedì, ha chiuso venerdì a 102,94 dollari con un rimbalzo del 2,61%, risultando tra i titoli con la performance settimanale migliore: le medie mobili hanno finora sostenuto le quotazioni e un'eventuale conferma sopra la resistenza dei 110 dollari apre la strada, secondo l'analisi tecnica, verso un possibile ritorno ai 120 e poi ai 140 dollari, mentre la perdita dei supporti compresi tra 100 e 88 dollari riporterebbe il titolo verso aree di prezzo ben più basse, già toccate in passato.
Meta, Microsoft e Palantir: chi ha vinto e chi ha perso questa settimana
Meta è stata tra i titoli più forti della settimana, chiudendo venerdì a 648,03 dollari con un progresso dello 0,57%, proprio in linea con l'area dei 650 dollari indicata come snodo tecnico dopo la rottura della resistenza dei 600 dollari avvenuta mercoledì 10 settembre; il capitale che la società continua a destinare alla ricerca sull'intelligenza artificiale resta il motore principale dietro questa forza relativa, anche se i ritorni concreti su quegli investimenti restano, per ammissione della stessa analisi tecnica, piuttosto lenti ad arrivare. Microsoft ha chiuso a 495,63 dollari, in rialzo dello 0,65%, mantenendosi aggrappato alla resistenza psicologica dei 500 dollari dopo aver rimbalzato dai test sull'area di supporto dei 490 dollari. Sul fronte opposto, Palantir ha perso circa il 7% nell'arco della settimana, chiudendo venerdì a 167,23 dollari, ancora ben distante dalla resistenza confermata a 175 dollari, a testimonianza di come, anche in una settimana complessivamente positiva per la tecnologia americana, non tutti i titoli abbiano beneficiato nello stesso modo del clima di rimbalzo.
Cosa aspettarsi, in sintesi, dai prossimi giorni
La settimana che inizia lunedì 14 settembre si giocherà quindi soprattutto sull'asse Washington-Francoforte-Londra-Tokyo, con la decisione della Fed di mercoledì 16 settembre come punto di svolta principale, preceduta dai dati sulla manifattura di New York e seguita a stretto giro dalle vendite al dettaglio americane, dal report settimanale sulle scorte di petrolio, dalle richieste di sussidio di disoccupazione, dalla decisione della Bank of England e da quella della Bank of Japan, fino alla produzione industriale statunitense di venerdì 18 settembre.
Su questo sfondo macroeconomico si inseriscono anche due appuntamenti di formazione promossi da Pepperstone Italia: il 18 settembre, in contemporanea con la riunione della Bank of Japan, si tiene online l'ultimo incontro del ciclo Edufield con Igor Pretolani, Fabio Michetti e Pietro Florio, mentre il 25 settembre a Bari è in programma l'appuntamento conclusivo in presenza dell'iniziativa, con la partecipazione di numerosi analisti e trader italiani.
Cosa segnalare agli amici trader per l'agenda formativa di settembre 2026?
Va segnalato che Pepperstone promuove un percorso di educazione finanziaria dedicato al trading di borsa, il progetto EduFin, con appuntamenti online dalle 17 alle 18:30 il 4, 11 e 18 settembre 2026, seguiti da una giornata conclusiva in presenza il 25 settembre 2026 a Bari.
Tutte le informazioni sono disponibili sul sito workatwallstreet.it, nella sezione dedicata a EduFin 2026.
Non perdere gli appuntamenti di formazione promossi da Pepperstone.

Formazione Edu-Fin 2026: Master "Finanza e Trading di Borsa"
Un percorso formativo avanzato per trader, investitori e professionisti che vogliono leggere i mercati finanziari in modo più chiaro e strategico.
Un vero Master professionale in formula ibrida: moduli online per le basi teoriche, seguiti da sessioni live con top trader, gestori di capitali e analisti riconosciuti a livello internazionale. Numero di posti limitato.
Clicca qui per scoprire l'evento EDU-Fin 2026 oppure per approfondire il Programma, conoscere i Relatori ed Iscriviti subito i posti sono limitati!
LEGGI LE NOSTRE GUIDE AL TRADING
GUIDA AL TRADING

Non perderti gli ultimi aggiornamenti tecnici e le strategie operative su Pepperstone Italia. Visita il sito ufficiale www.pepperstone.it/it per accedere a strumenti di analisi avanzati, formazione professionale e segnali trading real-time. Iscriviti al canale YouTube ufficiale di Pepperstone Italia dove pubblichiamo settimanalmente le analisi tecniche dettagliate dei principali mercati (EURUSD, indici USA, commodity, azioni tech) e i live trading direttamente dall'apertura di Wall Street. Ricevi in tempo reale i livelli di supporto, resistenza e i trade setup che muovono i mercati globali. Unisciti a migliaia di trader e investitori che utilizzano le nostre analisi per ottimizzare le loro strategie operative.