


過去一周,黃金出現「數據利好、漲幅有限」的情況,價格在相對低位震盪。疲弱的就業數據推動市場下調10月加息預期,但美元走強和實際利率維持高位,使這一利好難以轉化為持續的黃金買盤。與此同時,地緣風險並未消退,油價和通脹擔憂持續對黃金施壓。
不過,央行和機構買盤仍為金價提供一定支撐。
本周前半周,中國買家因黃金周假期,活躍度或明顯下降。全球市場經濟數據相對清淡,但中東局勢發展,以及周三的FOMC會議紀要,仍將是影響黃金走勢的主要變量。
技術面觀察:$4,110支撐承壓,$4,200是修復分水嶺
從XAUUSD日線圖來看,黃金上周一接連跌破$4,235和$4,200兩個支撐水平後,一度下探至$4,110附近。儘管價格隨後出現反彈,但目前仍處於$4,110至$4,235區間內震盪,且運行在區間下半部,整體技術結構仍偏弱。
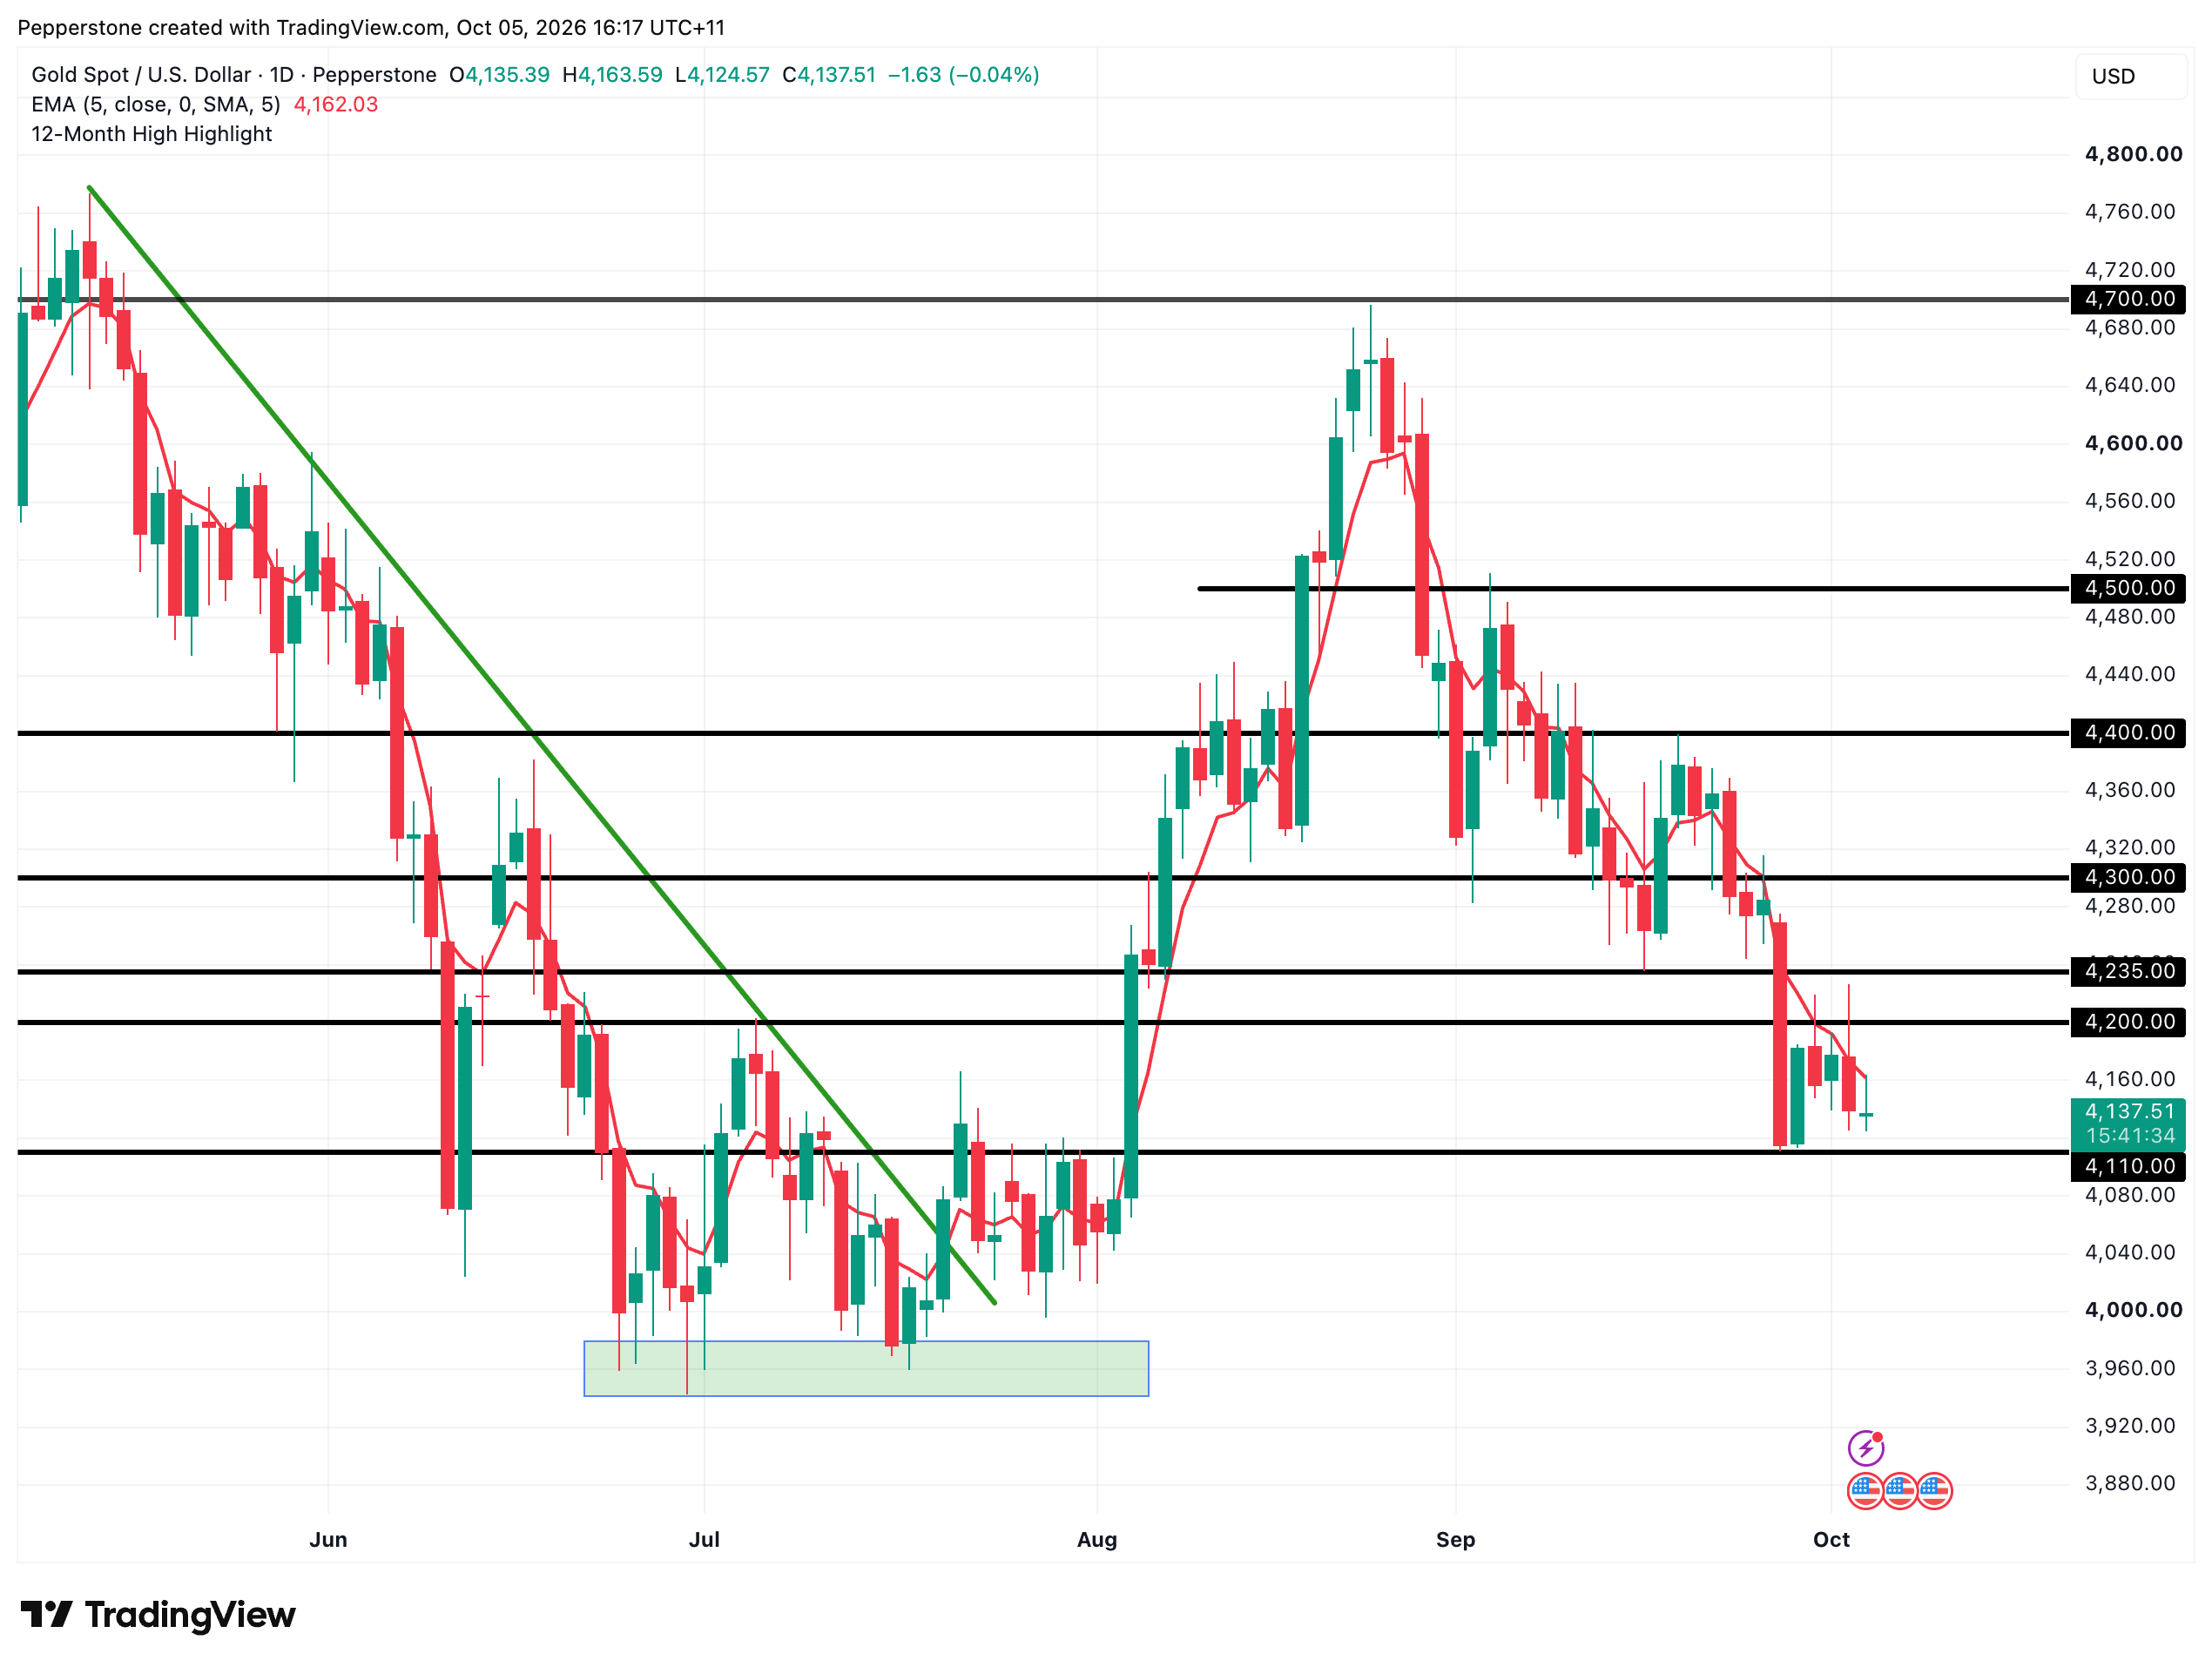
目前$4,110是關鍵支撐,若有效跌破,可能打開進一步下探空間,測試$4,000整數關口。上方$4,200則是首個修復確認位。如果金價能夠重新站上$4,200,並進一步突破$4,235,短線上行空間可能打開,下一目標可看向$4,300附近。
非農利好失效,真正的壓力來自長端美債
周五非農數據幾乎是黃金多頭最理想的劇本:新增就業僅2.9萬人,遠低於9萬人的共識;7月和8月就業人數合計下修6萬人;失業率升至4.2%。
對於剛完成近三年來首次加息的美聯儲而言,這份疲弱的就業報告無疑是一記警示。數據公布後,市場對10月加息的定價從70%以上迅速降至約14%,黃金也一度快速走高。
但這一利好當天便出現逆轉,因為市場仍定價年底前大概率再加息25個基點。換句話說,市場交易的並非「加息周期已經結束」,而是「下一次加息被推遲」。
對於黃金而言,這種邊際寬鬆並不足以帶來持續的買盤。當前限制黃金上行空間的因素,已經不只是短端政策利率預期,更包括難以僅憑單份就業數據改變的長端美債收益率。
美國聯邦債務已站上40萬億美元,隨著國債供給增加,市場對長期美債的承接能力受到關注。截至上周,美債長端利率連續第五周上行,10年期和30年期美債收益率雙雙觸及2002年以來最高水平,10年期實際利率也接近3%的高位。
與短期利率相比,長端收益率更多受到通脹預期、財政赤字和期限溢價等因素影響。長端收益率持續走高,也為美元提供支撐。在美元走強、實際利率維持高位的環境下,持有黃金這一非生息資產的機會成本上升,金價自然承壓。
地緣局勢:美伊僵局持續,黃金壓力難解
中東局勢周末進一步趨緊。胡塞武裝襲擊利雅得和沙特阿美石油設施;伊朗議長表示在滿足七項條件前霍爾木茲海峽絕不重開;特朗普已向中東加強軍事部署,並於核心內閣商討下一步行動。
儘管七國集團承諾釋放戰略儲備,加上消息顯示9月末中東原油出口量出現恢復,短暫緩解了市場對供應中斷的擔憂,油價周一走低,但地緣風險溢價遠未消失。如果消息面突然惡化,更高的能源價格可能重新推高通脹,並通過美債收益率對黃金形成壓力。
ETF資金流入,為黃金提供底部支撐
儘管美債收益率高企和地緣風險持續壓制黃金表現,但黃金ETF持倉正在明顯增加。自7月以來,ETF持倉從約9,650萬盎司回升至9,900萬盎司,而現貨黃金仍在$4,000-$4,300區間震盪。
ETF持倉與金價出現背離,說明部分資金並未因為近期回調而明顯撤出黃金市場。如果資金流入能夠持續,可能意味著部分機構投資者正在利用價格回調逐步增加黃金敞口。
若這種底層需求繼續增強,金價最終能否追上ETF資金流所釋放的信號,將是接下來值得持續觀察的潛在看漲指標。
本周核心:FOMC紀要能否打開反彈空間?
總的來說,黃金在利率壓力下持續低位震盪。短期若要出現實質轉機,大概率需要美伊局勢緩和帶動油價持續回落,或財政部/美聯儲採取重大措施扭轉長端利率信心。在此之前,反彈的可持續性可能受到質疑。
除地緣局勢發展外,本周經濟數據相對清淡,但仍有幾個風險可能導致市場波動。
周一將公布9月ISM服務業PMI,市場預期為55,前值為55.4。製造業PMI中的價格支付分項已經升至77.9,如果服務業PMI也顯示價格壓力依然明顯,可能令非農走弱後的「加息暫停」敘事被重新定價,並對黃金構成邊際壓力。
更重要的是周三公布的FOMC會議紀要,市場希望獲悉9月會議時委員會內部對進一步加息的支持程度。儘管最新就業數據未被納入討論,如果紀要顯示多數官員仍傾向於年內再次加息,利率壓力或令黃金再次測試$4,110附近。
同天的10年期美國國債拍賣,以及周五的密歇根大學消費者信心指數也值得關注,兩者或影響長端收益率走勢和市場對美聯儲利率路徑的預期。若拍賣需求穩健、認購倍數改善,而消費者信心溫和走軟,有望促使收益率回落,從而為黃金提供支撐。
此處提供的材料並未按照旨在促進投資研究獨立性的法律要求準備,因此被視為市場溝通之用途。雖然在傳播投資研究之前不受任何禁止交易的限製,但我們不會在將其提供給我們的客戶之前尋求利用任何優勢。
Pepperstone 並不表示此處提供的材料是準確、最新或完整的,因此不應依賴於此。該信息,無論是否來自第三方,都不應被視為推薦;或買賣要約;或征求購買或出售任何證券、金融產品或工具的要約;或參與任何特定的交易策略。它沒有考慮讀者的財務狀況或投資目標。我們建議此內容的任何讀者尋求自己的建議。未經 Pepperstone 批準,不得復製或重新分發此信息。